
Avis sur Pretto.fr : le courtier en ligne passé au crible pour investisseurs et marchands de biens
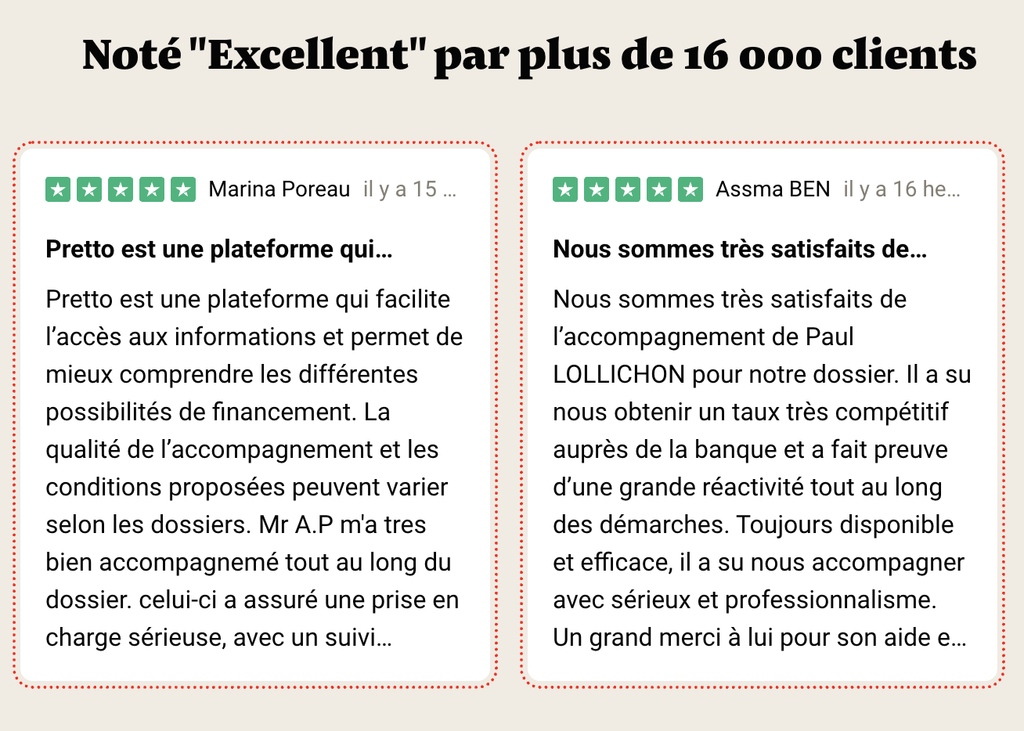
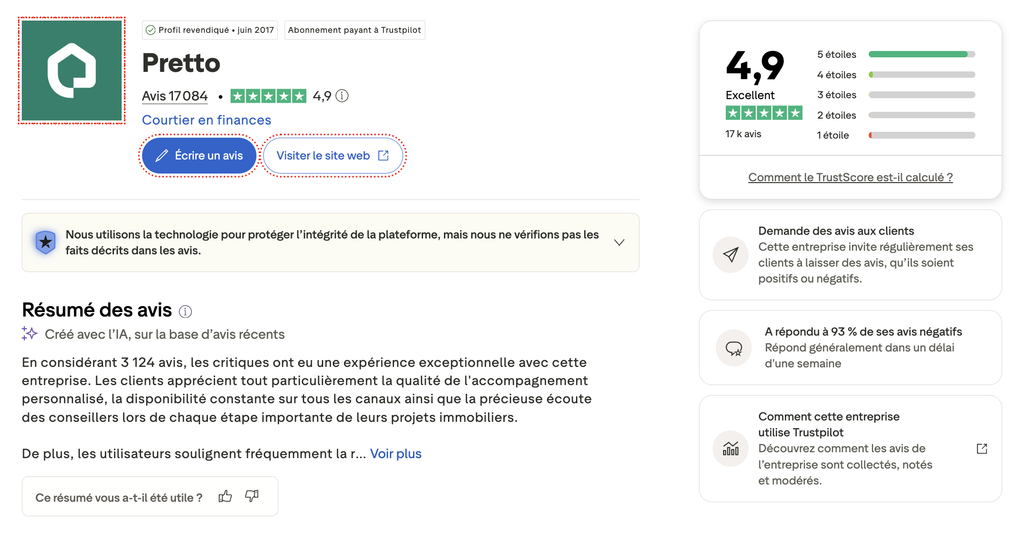
Saviez-vous que Pretto.fr affiche une note moyenne supérieure à 4,9/5 sur Trustpilot, avec plus de 15 000 avis clients ? Un score qui ferait pâlir bien des banques traditionnelles. Pourtant, quand on parle de financement immobilier pour des investisseurs locatifs ou le financement de marchands de biens, la question mérite d’être posée autrement : un courtier 100% digital est-il vraiment taillé pour des profils atypiques, aux montages parfois complexes ?
On a décortiqué la plateforme, épluché les retours clients et analysé ce que Pretto.fr peut réellement apporter à ceux qui construisent un patrimoine ou qui achètent pour revendre. Fonctionnement, forces, limites, tarifs, pertinence pour les pros de l’immobilier : tout est passé au crible ici, avec en prime les avis les plus révélateurs récoltés sur Trustpilot. Un tour d’horizon complet pour vous aider à décider si ce courtier a sa place dans votre stratégie de financement.
Pretto.fr, c’est quoi exactement ?
Pretto.fr est un courtier en crédit immobilier entièrement en ligne, fondé en 2017. L’idée de base est simple : digitaliser un métier historiquement chronophage et opaque, en offrant aux emprunteurs une interface claire, une simulation instantanée et un accompagnement humain par un expert dédié. Pas d’agence physique, tout se passe depuis un ordinateur ou un smartphone.
La plateforme se distingue par son algorithme de comparaison, qui interroge en temps réel les barèmes d’une trentaine de banques partenaires. En clair, l’emprunteur obtient rapidement une estimation de son taux, de sa capacité d’emprunt et des banques susceptibles de suivre son projet. Le tout sans engagement et sans avoir à courir d’agence en agence.
Résultat : Pretto s’est imposé comme l’un des leaders français du courtage digital, avec un positionnement particulièrement fort auprès des primo-accédants. Mais qu’en est-il des profils investisseurs, plus exigeants et souvent plus complexes à financer ?
Le fonctionnement de Pretto.fr en pratique
Le parcours utilisateur est réputé fluide, et c’est probablement là l’un des grands atouts de la plateforme. En une dizaine de minutes, on renseigne sa situation professionnelle, ses revenus, son apport, son projet, et l’outil génère une simulation détaillée avec fourchette de taux, mensualités et coût total du crédit.
Ensuite, un expert crédit est assigné au dossier. Il prend contact par téléphone, valide les éléments, demande les justificatifs et pilote la mise en concurrence des banques. Une plateforme collaborative permet de déposer les documents, suivre l’avancement et échanger avec le courtier en direct.
Voici les grandes étapes du parcours type :
- Simulation en ligne gratuite et instantanée
- Prise de contact avec un expert dédié sous 24 à 48h
- Constitution du dossier via l’espace client sécurisé
- Négociation avec les banques partenaires dédiées marchands
- Présentation des offres et choix final
- Accompagnement jusqu’à la signature chez le notaire
→ Astuce : avant même de contacter Pretto, préparez un dossier PDF unique regroupant vos trois derniers bulletins de salaire, avis d’imposition, relevés bancaires et compromis. Vous gagnerez plusieurs jours sur l’analyse, ce qui compte énormément dans un marché où les taux évoluent vite.
Ce que disent réellement les avis clients sur Trustpilot
Un rapide passage sur Trustpilot suffit à comprendre pourquoi Pretto.fr affiche une réputation aussi flatteuse. Les avis positifs dominent largement, avec des retours récurrents sur trois points : la réactivité des conseillers, la clarté des explications, et le sentiment d’être vraiment accompagné, pas juste traité comme un dossier de plus.
Plusieurs clients soulignent qu’ils ont obtenu un taux inférieur à ce que leur banque habituelle leur proposait, avec une économie parfois estimée à plusieurs milliers d’euros sur la durée du prêt. D’autres mettent en avant la pédagogie des experts, particulièrement appréciée pour ceux qui découvrent les mécanismes du crédit immobilier.
Mais tout n’est pas rose. Les avis négatifs, minoritaires mais présents, pointent souvent :
- Des délais qui s’allongent quand le dossier sort du cadre standard
- Un changement de conseiller en cours de route mal vécu
- Des difficultés à obtenir un financement pour certains profils atypiques (indépendants, marchands de biens, SCI complexes)
- Une communication parfois trop automatisée sur les phases de relance
En synthèse, la promesse est tenue pour la majorité des emprunteurs classiques. Pour les profils plus techniques, la satisfaction dépend beaucoup de l’expert tombé en attribution et de la nature du projet.
Pretto.fr est-il adapté aux investisseurs immobiliers ?
Voilà LA question qui intéresse notre lectorat. Un investisseur locatif n’a pas les mêmes besoins qu’un primo-accédant : effet de levier, endettement différencié, prise en compte des loyers à 70 ou 80%, montages en SCI, financement en in fine… Le courtage devient alors un vrai métier de spécialiste.
Bonne nouvelle : Pretto a musclé son offre pour les investisseurs. La plateforme accepte les projets locatifs, les achats en SCI à l’IR ou à l’IS, et prend en compte les revenus fonciers dans le calcul de capacité. Certains experts sont même spécifiquement formés sur ces problématiques.
Là où ça se complique, c’est sur les dossiers vraiment sophistiqués : multi-acquisitions en portefeuille, montages avec holding, calculs de reste à vivre optimisés, ou négociation de conditions particulières type nantissement d’assurance vie. Sur ces sujets, un courtier indépendant spécialisé patrimoine peut parfois aller plus loin dans la personnalisation.
Notre lecture : Pretto est excellent pour un investisseur qui construit son premier ou deuxième bien locatif, ou qui veut challenger une offre bancaire existante. Pour un portefeuille déjà conséquent, on recommande de croiser avec un second avis spécialisé.
→ Le petit plus : demandez explicitement à être mis en relation avec un expert Pretto habitué aux dossiers investisseurs. Précisez le nombre de biens détenus et la structure juridique dès la simulation, cela oriente l’attribution du conseiller.
Et pour les marchands de biens ?
Le marchand de biens joue dans une autre cour. Achat-revente sur cycle court, financement souvent en crédit professionnel ou en prêt à court terme, garanties spécifiques, apport parfois important exigé par les banques : ce type de projet sort du périmètre habituel du courtage résidentiel.
Concrètement, Pretto.fr est avant tout structuré pour du crédit immobilier destiné à des particuliers, avec ou sans dimension locative. Le financement pur d’opérations de marchand de biens, avec ligne de trésorerie professionnelle et crédit corporate, ne fait pas partie de son cœur de métier.
Cela dit, un marchand de biens peut tout à fait faire appel à Pretto pour :
- Financer sa résidence principale ou secondaire
- Acquérir un bien patrimonial hors activité pro
- Structurer un investissement locatif clé en main via SCI à côté de son activité
- Comparer les taux du marché avant de solliciter sa banque d’affaires
Pour l’activité opérationnelle en revanche, mieux vaut se tourner vers un courtier en financement professionnel ou une banque d’affaires régionale qui saura structurer un crédit adapté au cycle court. Le distinguo est essentiel : Pretto brille sur le crédit immobilier classique, pas sur le financement d’exploitation.
Combien coûte Pretto.fr ?
Pretto applique des frais de courtage uniquement en cas de succès, c’est-à-dire lorsque l’offre de prêt est acceptée et signée. Aucun frais n’est facturé pour la simulation, l’accompagnement initial ou même le montage du dossier si le prêt ne se conclut pas.
Le montant des honoraires varie selon le projet, mais il oscille généralement entre 1 500 et 3 500 euros, plafonnés selon le montant emprunté. Ces frais sont intégrés au plan de financement et souvent finançables dans le crédit lui-même.
Voici un tableau récapitulatif pour situer le rapport coût/bénéfice :
| Type de projet | Frais Pretto estimés | Économie moyenne sur le prêt |
|---|---|---|
| Résidence principale 250 000 € | 1 900 € | 5 000 à 15 000 € |
| Investissement locatif 180 000 € | 1 500 € | 4 000 à 10 000 € |
| Acquisition SCI 400 000 € | 2 900 € | 10 000 à 25 000 € |
Sur la durée totale du prêt, l’économie potentielle dépasse presque toujours les honoraires du courtier. C’est d’ailleurs l’un des arguments que les clients mettent le plus en avant dans leurs avis positifs.
Les vraies forces de Pretto.fr
Au-delà du discours marketing, quelques atouts se démarquent clairement dans les retours d’expérience et dans notre analyse.
La transparence d’abord. L’affichage des taux, la clarté du parcours et l’accès direct à un simulateur puissant donnent à l’emprunteur une vraie visibilité, alors que le crédit immobilier reste un domaine où beaucoup se sentent perdus.
La rapidité ensuite. Là où un dossier bancaire classique peut traîner plusieurs semaines, Pretto revient souvent avec des premières propositions en quelques jours. Un atout majeur quand on doit sécuriser un compromis dans un marché tendu.
L’expertise humaine enfin. Contrairement à ce que le mot “digital” laisse penser, chaque dossier est piloté par un vrai conseiller, joignable et réactif. Les avis Trustpilot reviennent très souvent sur la qualité de cette relation.
→ Le saviez-vous : Pretto publie régulièrement un baromètre des taux immobiliers en temps réel sur son site, très utile pour caler une négociation ou anticiper une évolution du marché avant de déposer une offre.
Les limites à connaître avant de se lancer
Aucune plateforme n’est parfaite, et il serait malhonnête de présenter Pretto sans ses zones d’ombre. Les avis négatifs, bien que minoritaires, dessinent quelques tendances qu’il vaut mieux connaître.
Premier point de friction : la standardisation du parcours. Les dossiers “hors normes” (revenus étrangers, expatriés, indépendants avec bilans irréguliers, montages patrimoniaux complexes) s’accommodent moins bien d’un process pensé pour le volume. Certains clients rapportent avoir dû fournir plusieurs fois les mêmes pièces ou expliquer leur situation à différents interlocuteurs.
Deuxième limite : la relation dépend beaucoup de l’expert attribué. Comme dans tout métier de conseil, il y a des conseillers exceptionnels et d’autres plus juniors. Les avis les plus critiques concernent presque toujours un problème de suivi individuel, pas la plateforme en elle-même.
Troisième point : le réseau bancaire, bien que large, ne couvre pas 100% des établissements. Certaines banques régionales, des banques privées ou des acteurs très spécialisés (crédit foncier, financements atypiques) ne travaillent pas avec Pretto. Un investisseur averti a donc parfois intérêt à compléter la démarche par un contact direct.
Pretto.fr vs courtier traditionnel : que choisir ?
La question revient souvent chez les investisseurs : faut-il privilégier un courtier digital comme Pretto ou passer par un courtier local en agence ? La réponse dépend du profil et du projet.
| Critère | Pretto.fr | Courtier traditionnel |
|---|---|---|
| Rapidité de simulation | Immédiate | Rendez-vous nécessaire |
| Nombre de banques | 30+ partenaires | Variable, souvent 10 à 20 |
| Frais moyens | 1 500 à 3 500 € | 1% du montant emprunté |
| Dossiers complexes | Bon mais standardisé | Meilleure personnalisation |
| Suivi | Digital + téléphone | En agence, plus proche |
En clair, Pretto convient parfaitement à un investisseur autonome, à l’aise avec le digital, qui veut aller vite et bénéficier d’une mise en concurrence large. Un courtier traditionnel garde son intérêt pour les projets sur mesure et les profils qui préfèrent le contact humain en présentiel.
Notre verdict sur Pretto.fr pour les pros de l’immobilier
Après analyse, Pretto.fr mérite largement sa réputation. La plateforme délivre ce qu’elle promet : une simulation rapide, une négociation efficace, un accompagnement digital de qualité et des taux souvent compétitifs. Pour un investisseur qui bâtit un patrimoine immobilier locatif, c’est un outil solide qui peut faire économiser plusieurs milliers d’euros.
Pour un marchand de biens en revanche, la plateforme ne remplace pas un partenaire financier professionnel. Elle reste utile pour les projets patrimoniaux personnels, mais pas pour financer l’activité d’achat-revente elle-même. Il faut savoir choisir le bon outil pour le bon besoin.
Notre recommandation : utilisez Pretto en première intention pour votre simulation de capacité, comparez avec au moins un autre acteur du marché (courtier local ou banque directe), et n’hésitez pas à challenger la première proposition. Le courtage n’est pas une science exacte, et le meilleur taux est souvent celui qu’on négocie en connaissance de cause.
